Šis pokytis susijęs su platesne finansų rinkos transformacija. Anksčiau daugumą finansinių paslaugų teikdavo bankai ir specializuotos finansų įstaigos, o kitų sektorių įmonės daugiausia apsiribodavo atsiskaitymų priėmimu. Dabar situacija kitokia. Technologinė infrastruktūra leidžia įvairių sričių verslams pasiūlyti savo klientams daugiau finansinių funkcijų, neperimant visos bankų veiklos.
Tai keičia ne tik įmonių galimybes, bet ir vartotojų lūkesčius. Žmonės vis dažniau tikisi, kad paslaugos bus patogios, greitos ir pasiekiamos vienoje vietoje.
Finansinės paslaugos tampa lengviau prieinamos verslui
Dar gana neseniai įmonei, norinčiai pasiūlyti savo klientams mokėjimo korteles ar kitų finansinių paslaugų, reikėdavo didelių investicijų į technologijas ir sudėtingus procesus. Reikėjo spręsti kortelių išdavimo, mokėjimų, saugumo, klientų tapatybės nustatymo ir kitus klausimus.
Šiandien dalį šių funkcijų galima perduoti specializuotiems finansinių technologijų partneriams. Jie suteikia infrastruktūrą, kuri leidžia kitoms įmonėms kurti ir siūlyti finansinius produktus savo klientams.
Taip verslas gali daugiau dėmesio skirti savo pagrindinei veiklai, prekių ženklui ir klientų aptarnavimui, o sudėtingesnę finansinę infrastruktūrą patikėti specialistams.
Tai ypač aktualu įmonėms, kurios turi didelę klientų bazę ir siekia aplink savo pagrindinę paslaugą sukurti platesnį produktų spektrą.
Kortelė gali tapti prekių ženklo dalimi
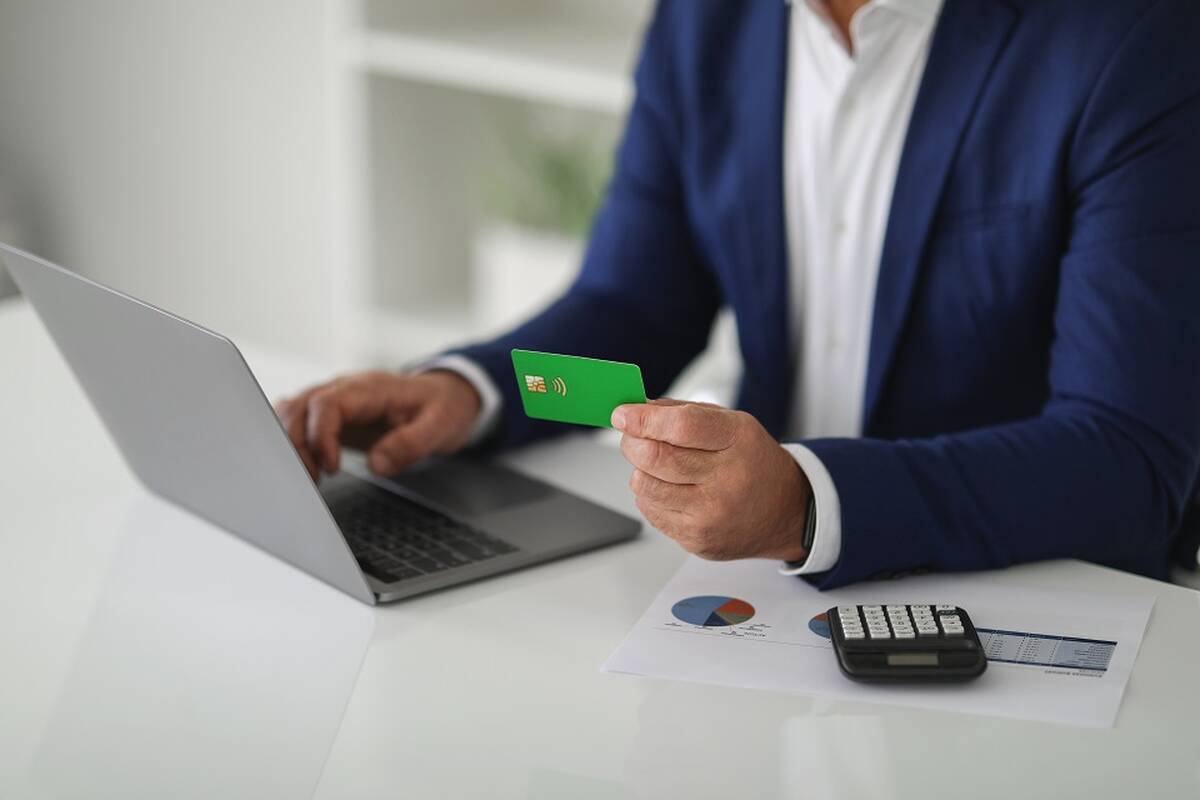
Mokėjimo kortelė ilgą laiką buvo neatsiejama banko paslaugų dalis – jos išvaizda, pavadinimas ir ženklinimas pirmiausia identifikavo kortelę išdavusią finansų įstaigą. Tačiau sparčiai besivystančios finansinės technologijos keičia šį modelį. Šiandien mokėjimo kortelė gali būti integruota ir į kitų sektorių įmonių siūlomą paslaugų ekosistemą.
Įmonės gali savo klientams pasiūlyti jų prekių ženklu pažymėtas mokėjimo korteles, pritaikytas konkrečiam verslo modeliui ir integruotas į jau naudojamas skaitmenines platformas. Taip kortelė tampa ne tik atsiskaitymo priemone, bet ir viena iš bendros kliento patirties dalių.
Tokia kortelė gali būti susieta su įmonės mobiliąja programėle, lojalumo sistema ar kitomis klientams teikiamomis paslaugomis. Tai leidžia skirtingas funkcijas sutelkti vienoje aplinkoje ir sumažinti poreikį vartotojui naudotis keliomis atskiromis platformomis.
Verslui toks sprendimas svarbus ir prekių ženklo požiūriu. Fizinė ar virtuali įmonės vardu išduota kortelė tampa papildomu kontaktu su klientu ir gali sustiprinti jo ryšį su naudojama paslauga. Kai kortelė sklandžiai integruojama į bendrą įmonės ekosistemą, jos reikšmė išauga – ji tampa ne tik atsiskaitymo priemone, bet ir natūralia kasdienio santykio tarp verslo ir kliento dalimi.
Kuo skiriasi kortelė pagal „white label“ modelį?
Vienas iš sprendimų, leidžiančių įmonėms pasiūlyti savo prekių ženklu pažymėtas korteles, yra „white label“ debeto kortelės (angl. white label debit card) modelis. Pagal jį kortelės išdavimu ir reikalinga finansine infrastruktūra rūpinasi specializuotas partneris, o įmonė gali šią paslaugą pasiūlyti klientams, išlaikydama savo prekių ženklą. Tokius sprendimus verslui siūlo ir finansinių technologijų bendrovė „ConnectPay“.
Toks modelis leidžia atskirti tai, ką mato klientas, nuo sudėtingos infrastruktūros, veikiančios už paslaugos. Vartotojas mato įmonės vardu išduotą kortelę ir ją valdo įprastoje skaitmeninėje aplinkoje, o techniniu ir finansiniu sprendimo pagrindu rūpinasi specializuotas partneris.
Paprastai tariant, toks modelis leidžia atskirti tai, ką mato klientas, nuo sudėtingos infrastruktūros, veikiančios už paslaugos. Vartotojas mato įmonės vardu išduotą kortelę ir ją valdo įprastoje skaitmeninėje aplinkoje, o techniniu ir finansiniu sprendimo pagrindu rūpinasi specializuotas partneris.
Verslui tai gali reikšti mažesnę technologinę naštą ir trumpesnį kelią nuo idėjos iki realiai veikiančios paslaugos. Įmonė gali daugiau dėmesio skirti savo klientų poreikiams, paslaugos vystymui ir prekių ženklo stiprinimui, o sudėtingesnė finansinė infrastruktūra lieka specializuoto partnerio atsakomybės srityje.
Galimybių atsiranda įvairiems verslams
Tokie sprendimai nebūtinai skirti tik finansų sektoriaus įmonėms. Juos gali pritaikyti ir kitų sričių verslai, kurie nori klientams pasiūlyti papildomų finansinių funkcijų.
Pavyzdžiui, mokėjimo kortelė gali tapti lojalumo programos dalimi, būti naudojama verslo išlaidoms valdyti ar suteikti klientui papildomų naudų. Elektroninės prekybos platformai kortelė gali būti dar vienas būdas išlaikyti klientą savo ekosistemoje, o paslaugų teikėjui – papildoma priemonė kurti ilgalaikį ryšį su vartotoju.
Svarbiausia tai, kad finansinė paslauga tokiu atveju nebėra atskiras produktas. Ji tampa pagrindinės paslaugos dalimi ir gali būti pritaikyta konkrečiam verslo modeliui.
Patogumas klientui tampa vis svarbesnis
Vartotojų elgsena pastaraisiais metais pasikeitė. Žmonės pripranta prie programėlių, kuriose galima atlikti daugybę veiksmų vienoje vietoje. Todėl natūralu, kad panašaus patogumo tikimasi ir finansų srityje.
Jeigu klientas naudojasi konkrečia įmone, jis vis dažniau nori mokėjimo funkcijas, sąskaitos informaciją ar kitus su pinigais susijusius veiksmus matyti toje pačioje aplinkoje.
Dėl to finansinių paslaugų integravimas į įmonės produktą gali būti ne tik technologinis sprendimas. Jis tampa vartotojo patirties dalimi.
Kuo mažiau papildomų veiksmų turi atlikti klientas, tuo paprastesnis atrodo visas procesas. Šis principas ypač svarbus konkurencingose rinkose, kur vartotojas turi daugybę alternatyvų ir gali lengvai pasirinkti kitą paslaugų teikėją.
Kartu didėja atsakomybė
Nors naujos technologijos suteikia daugiau galimybių, finansinių paslaugų integravimas nėra vien patogumo klausimas. Šioje srityje ypatingą reikšmę turi saugumas, duomenų apsauga ir teisės aktų laikymasis.
Įmonėms, svarstančioms apie mokėjimo kortelių ar kitų finansinių paslaugų integravimą, svarbu įvertinti ne tik technologines galimybes, bet ir partnerio patirtį, infrastruktūrą bei gebėjimą užtikrinti reikiamus saugumo standartus.
Tai viena iš priežasčių, kodėl vis daugiau įmonių renkasi bendradarbiauti su specializuotomis finansinių technologijų bendrovėmis, kurios jau turi reikiamą infrastruktūrą ir kompetenciją.
Kur link juda finansų ir verslo santykis?
Tikėtina, kad artimiausiais metais ribos tarp finansinių paslaugų ir kitų verslo sektorių dar labiau mažės. Finansinės funkcijos taps vis labiau integruotos į kasdien naudojamus produktus ir paslaugas.
Vartotojui tai gali reikšti paprastesnę ir patogesnę patirtį. Verslui – galimybę pasiūlyti daugiau paslaugų, sustiprinti ryšį su klientais ir sukurti naujų pajamų šaltinių.
Svarbiausia, kad tokie pokyčiai susiję ne vien su naujomis technologijomis. Jie rodo platesnę rinkos tendenciją – finansinė paslauga vis dažniau tampa ne atskiru produktu, o natūralia bendro verslo pasiūlymo dalimi.
Todėl mokėjimo kortelė ateityje gali būti vertinama ne tik kaip priemonė atsiskaityti, bet ir kaip vienas iš būdų verslui kurti patogesnę, labiau integruotą ir ilgalaikę klientų patirtį.

Naujausi komentarai