Siūlys ir kiti?
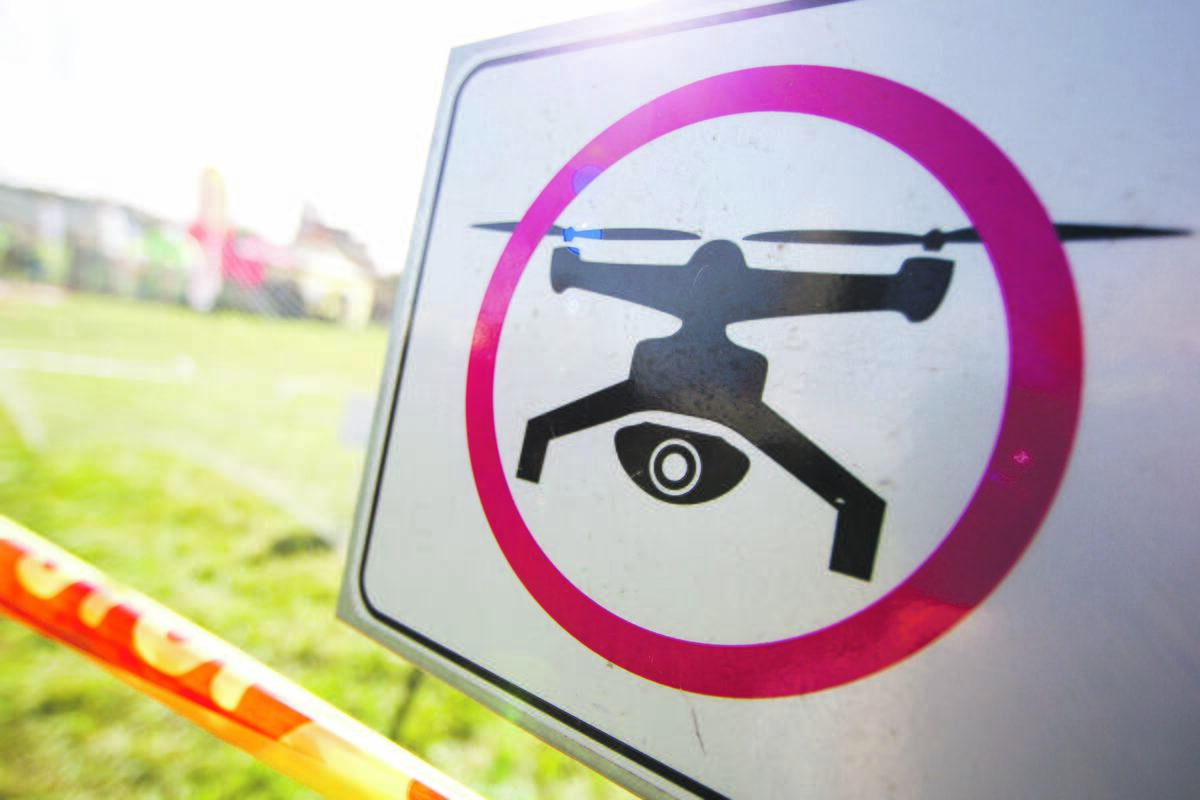
Nuo birželio 1 d. didžiausias šalies draudikas „Lietuvos draudimas“ (LD) išplėtė būsto draudimo apsaugą privatiems klientams. Naujai sudarius arba atnaujinus gyventojų turto draudimo sutartis, privatus būstas bus apsaugotas nuo tokių politinio pobūdžio konfliktų rizikų, kaip koviniai dronai, teroristiniai aktai, tyčinis suniokojimas ir kt.
Vadovaujantis bendrąja draudimo praktika, tokio pobūdžio rizikos draudimo rinkoje įprastai būdavo priskiriamos nedraudžiamiesiems įvykiams. Kaip pasakoja LD standartizuotos rizikos skyriaus vadovas Andrius Gimbickas, prie šio produkto kūrimo LD komanda dirbo ilgai, dar iki pastarųjų mėnesių įvykių su į šalį įskridusiais dronais.
Pasak A. Gimbicko, LD, kaip didžiausias šalies draudikas, jaučia atsakomybę reaguoti į besikeičiančią realybę ir pasiūlyti tokią apsaugą gyventojams ir verslui, kad jie galėtų jaustis kiek įmanoma ramiau ir labiau nuspėjamai įvairių netikėtų scenarijų akivaizdoje.
Lietuvos draudikų asociacijos (LDA) direktoriaus Andriaus Romanovskio teigimu, įprastai didžiausi rinkos žaidėjai formuoja bendras jos nuotaikas, todėl ilgainiui panašių produktų galbūt galės pasiūlyti ir kiti šalyje veikiantys draudikai. „Dabar dronų rizika, matome, nevienkartinė – buvo ir Rumunijos atvejis. Su šia problema turės susidurti ne tik valstybės, bet ir draudikai“, – sako A. Romanovskis.
Pirmasis ES
„Kiek žinome, LD vienas pirmųjų regione po Ukrainos pasiūlė tokią apsaugą gyventojams ir pirmasis ES. Iki šiol kai kuriose šalyse specializuoti draudimo paketai nuo politinio pobūdžio rizikų būdavo siūlomi specifiškai tik verslo įmonėms, tačiau jie būdavo ribotos pasiūlos“, – aiškina A. Gimbickas.
„Politinio pobūdžio konfliktų rizikų apsauga automatiškai papildo naujas ir atnaujinamas būsto draudimo sutartis. Esami bendrovės klientai, turintys galiojančias draudimo sutartis, šią platesnę būsto apsaugą gali įsigyti kaip priedą“, – tęsia jis.
Pasak A. Gimbicko, jau pirmąją savaitę klientai teigiamai reagavo į pasiūlymą – dauguma esą noriai įtraukia naująją apsaugą į savo draudimo sutartis. Jis pabrėžia, kad šiuo metu taikoma kainodara siekiama, kad naujasis draudimo produktas būtų prieinamas kuo platesniam Lietuvos gyventojų ratui. „Vis dėlto draudimo įmokos yra reguliariai peržiūrimos ir vertinamos, atsižvelgiant į rizikos lygio pokyčius ir kitus rinkos veiksnius“, – pabrėžia jis.
Lengvas sąstingis
A. Romanovskis sako, kad šiandien šalies draudimo rinka išgyvena stresą, kuris susijęs su nuo sausio 1 d. įsigaliojusia vadinamojo saugumo įnašo dedamąja daugumai draudimo paslaugų, išskyrus privalomąjį gyventojų transporto priemonių draudimą.
„Tendencija tokia, jog, nepaisant to, kad kaip ir kasmet žalos didėja, rinka truputį prisnūdusi. Tikriausiai tai susiję su tuo, kad 10 proc. dydžio saugumo įnašas sudaro nemažą dalį įmokų. Vis dėlto bent jau kol kas nėra rinkos susitraukimo požymių, nors tokių nuogąstavimų įvedus papildomą mokestį ir buvo. Tačiau nežinome, koks galutinis vaizdas bus pasibaigus 2026 m.“, – sako A. Romanovskis.
Anot jo, kiekvienais metais draudimo rinka plečiasi, ir ne tik dėl kainų, bet ir dėl draustis nusprendusių naujų klientų. Todėl dabar, lengvo sąstingio laikotarpiu, draudikai bando reaguoti į iššūkius, kurie visuomenei tapo akivaizdūs. „Atsiradus rizikų, susijusių su Lietuvos oro erdvę kertančiais kitų šalių dronais, gyventojai pradėjo kreiptis į draudimo bendroves, detaliau aiškintis, kokios yra draudimo sąlygos, ar ši rizika patenka, ar nepatenka į jų sąrašą“, – pasakoja LDA direktorius.
„Be to, ir Vyriausybė priėmė sprendimą, kad jei droną numuš NATO arba Lietuvos pajėgos ir dėl to gyventojai patirs žalą, valstybė ją irgi atlygins“, – pažymi jis.
Anot A. Romanovskio, kai kurie draudikai savo taisyklėse išaiškino, kad jeigu dronai padarys žalos, kuri bus nesusijusi su karo veiksmais, tai irgi pateks į draudimo apsaugos paketą. „Vėlgi, iš praktikos galiu pasakyti, kad draudikas kiekvieną atvejį nagrinėtų individualiai. Nepaisant to, kad yra bendros išlygos, kad karo, terorizmo, riaušių rizikos yra nedraudiminės, mes suprantame, kad dronas gali įskristi į Lietuvos teritoriją ne kaip karo objektas, ir tada draudikas jau turėtų atlyginti jo sukeltą žalą“, – sako A. Romanovskis.
Dabar dronų rizika, matome, nevienkartinė – buvo ir Rumunijos atvejis. Su šia problema turės susidurti ne tik valstybės, bet ir draudikai.
Nerimas dėl ateities
Šį pavasarį LD atliko šalies gyventojų gyvenimo nuspėjamumo tyrimą. Juo buvo siekiama išsiaiškinti, kiek nuspėjamu lietuviai laiko penkias savo gyvenimo sritis.
„Tyrime ryškiausiai išsiskyrė politinė ir išorės rizikų aplinka, kuri mažiausiai nuspėjama. Ji, išvedus rodiklį, tesiekia 38 balus iš 100 galimų, kai bendras gyvenimo nuspėjamumo rodiklis siekia 54 balus iš 100“, – rezultatus apžvelgia A. Gimbickas.
„Iš tyrimo pastebėjome, kad lietuviai linkę rinktis pasyvesnes veikimo strategijas, o jos gyvenimo nuspėjamumo vertinimo nedidina. Aukščiausi šios srities įverčiai siejasi su aktyviais veiksmais, tokiais kaip savanoriškas prisijungimas prie krašto gynybos struktūrų, įsitraukimas į visuomeninių organizacijų ar bendruomenės veiklą, veiksmų plano atnaujinimas ar dalyvavimas pilietinio atsparumo mokymuose“, – teigia LD standartizuotos rizikos skyriaus vadovas.
Pasyvumas pastebimas ir pagal tai, kad Lietuva ES kontekste išsiskiria kaip valstybė, kurioje žmonės turi didelę nuosavo nekilnojamojo turto dalį, tačiau, žiūrint į daugiabučių draustumo lygį, tai neatsispindi. „Deja, tai skaudžiai atsiliepia didelių nelaimių atveju, kaip liūdnai pagarsėjęs Vilniaus Viršuliškių mikrorajone įvykęs gaisras, paspirtukų ar dujų balionų sprogimai daugiabučiuose. Savo būsto neapdraudę gyventojai tokiose situacijose didelę dalį nuostolių turi padengti patys, o santaupų turi ne visi“, – atkreipia dėmesį A. Gimbickas.
Kitos grėsmės
A. Romanovskio teigimu, lietuviai yra gana konservatyvūs. Iki šiol šalies gyventojus draustis motyvuodavo du elementai: arba valstybės prievolė, įpareigojimas ką nors apdrausti (dėl šios priežasties privalomasis transporto priemonių draudimas vis dar yra dažniausia draudimo rūšis Lietuvoje), arba skatinimo elementas. „Dėl tos priežasties papildomas sveikatos draudimas per pastaruosius penkerius metus buvo bene labiausiai kylanti draudimo rūšis“, – taip pat pabrėžia LDA vadovas.
Jis priduria, kad, šiemet iki 350 eurų sumažinus neapmokestinamą privataus sveikatos draudimo dydį, ties šia riba ir laviruoja darbdavių darbuotojams dažnai suteikiamo tokio papildomo draudimo sumos. „Vis daugiau žmonių ir ypač darbuotojų nori turėti šį draudimą kaip papildomą naudą, kad galėtų pasinaudoti sveikatos priežiūros paslaugomis, kurias kompensuotų ne valstybė“, – sako A. Romanovskis.
„Grįžtant prie draudimo, kurį skatina prievolės, verta prisiminti, kaip judėjo būsto draudimo rinka: ją išjudino pareiga paskolos gavėjui apdrausti turtą, – primena LDA direktorius. – Tai suformavo įprotį. Labai aiškiai matyti, kad šiuo metu individualių namų draudimas vis dar yra labiau paplitęs nei butų daugiabučiuose. Tai tikriausiai parodo, kad žmonės, kurie yra individualaus būsto savininkai, labiau negu daugiabučių gyventojai vertina riziką, kad gali viską prarasti.“
A. Romanovskis taip pat prisimena Viršuliškių daugiabučio atvejį. Pasak jo, iškart po tragiško gaisro buvo jaučiamas gyventojų suaktyvėjimas, daugiau butų gyventojų parūpo jų draudimas. Panaši tendencija išryškėjo ir dėl pasikartojančių žalų, susijusių su stichijomis, pvz., kai buvo skelbiama apie potvynių riziką. Tuo metu daug gyventojų taip pat gana aktyviai domėjosi, ar jie patenka į potvynių zoną, ar ne, kokiomis sąlygomis būtų atlyginta galima žala. Anot A. Romanovskio, pastaraisiais metais stichijos pradeda reikštis ten, kur anksčiau nebūdavo, kaip ir potvynių ar škvalų rizikos, o tai natūraliai daro įtaką gyventojų aktyvumui.
A. Gimbickas taip pat atkreipia dėmesį, kad jau minėtas ir LD inicijuotas tyrimas atskleidė įdomų ryšį tarp didesnio gyvenimo nuspėjamumo vertinimo ir draudimo produktų krepšelio dydžio. „Kuo daugiau draudimo produktų respondentai turėjo, tuo savo gyvenimą laikė nuspėjamesniu“, – sako jis.
Jautrūs kainai
A. Romanovskis pastebi, kad šalyje paslaugas teikiantys draudėjai jaučia, jog klientams nerimą kelia geopolitinė situacija, ir ne tik dėl Rusijos agresijos prieš Ukrainą ar potencialios dronų grėsmės, bet ir apskritai dėl pasaulyje tvyrančio neapibrėžtumo, karo Persijos įlankoje ir kitų veiksnių. Nors žmonės tikrai nori nelaimės atveju apsisaugoti, nepatirti finansinių nuostolių, kol kas rinkoje didelio sujudimo dar nėra, konstatuoja LDA vadovas.
„Lietuvoje žmonės yra labai jautrūs kainai. Kai vyko diskusija, buvo sakančių, kad dėl saugumo dedamosios prie draudimo sutarties prisidėjus papildomiems dešimt eurų nebus didelio skirtumo. Gal turtingiems vilniečiams ir nėra problemos, bet daugeliui žmonių tai yra jautrus klausimas“, – supranta A. Romanovskis.
Bet kuriuo atveju šiuo metu tenka reaguoti į situaciją. „Nedažnas atvejis, kad rinka taip greitai reaguotų į iššūkius, nes draudimo rinka yra gana koservatyvi, – tikina LDA direktorius. – Pvz., 2014 m. rinkoje atsirado naujas produktas, užsienio draudikai siūlė apsaugą nuo turto nacionalizavimo, nes žmonės išsigando Donbaso ar Krymo atvejų, kai Rusija nusavino ten veikusius verslus. Lietuvoje toks draudimas irgi buvo siūlomas, bet nebuvo populiarus, nes galbūt žmonės nematė tokios ryškios rizikos. Be to, jis buvo gana brangus, nes tai yra specifinė rizika.“
Naujausi komentarai